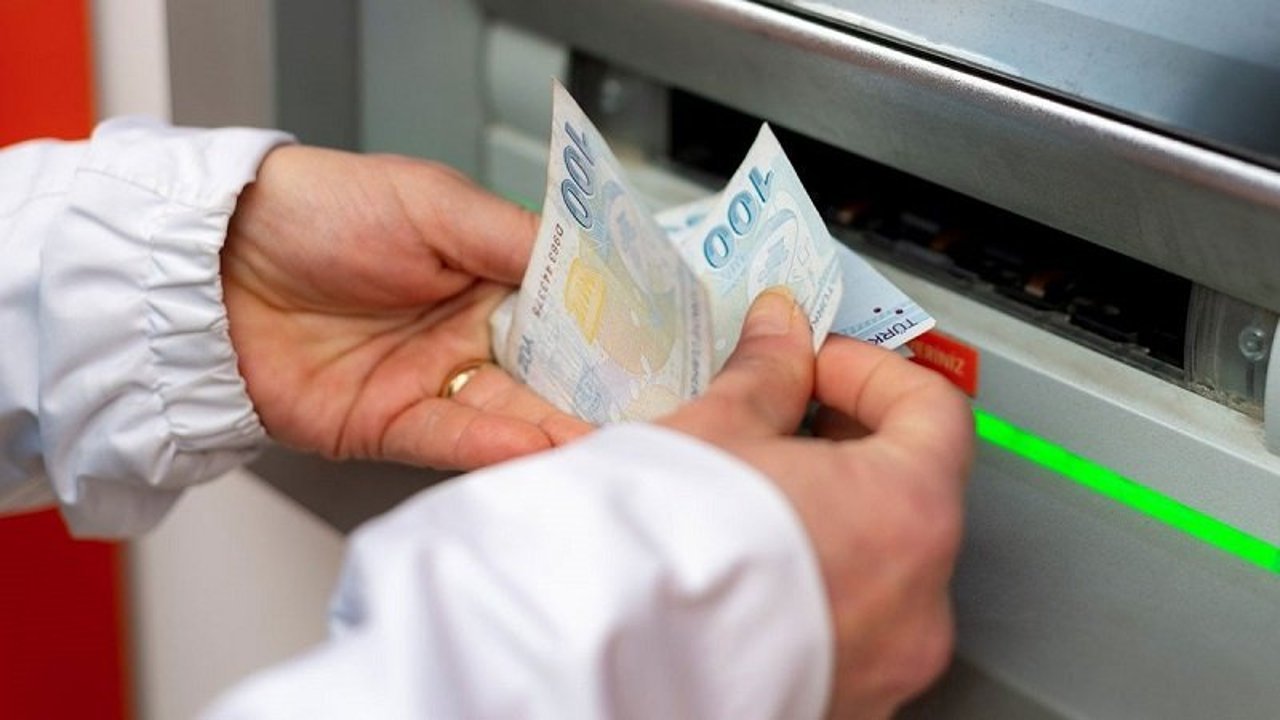
ATM'lerde unutulan paraların ve banka kartlarının akıbeti, teknik arızalar ile kart kopyalama dolandırıcılıkları neticesinde doğan zararlar Yargıtay kararları doğrultusunda netleşti. Yüksek Mahkeme; ATM'de unutulan parayı alan kişilerin cezai sorumluluğundan bankaların ve müşterilerin hukuki yükümlülüklerine kadar birçok kritik hususa açıklık getirdi.
ATM'de unutulan parayı veya kartı almak suç teşkil ediyor
Yargıtay Ceza Dairelerinin yerleşik kararlarına göre, ATM’nin para haznesinde unutulan tutarlar "sahipsiz mal" niteliğinde değerlendirilmiyor. Paranın mülkiyeti asıl sahibine ait kalmaya devam ederken, ilgili finans kuruluşu da bu değerleri korumakla mükellef.
Başkasına ait unutulan nakdi alan veya ekranda açık kalan oturum üzerinden izinsiz işlem gerçekleştiren kişiler hakkında, somut olayın niteliğine göre "Hırsızlık" veya "Banka ve Kredi Kartlarının Kötüye Kullanılması" suçlarından adli süreç başlatılıyor.
Kartını ATM'de unutan veya cihaz tarafından kartına el konulan müşterilerin de mevzuat ve sözleşmelerden doğan sorumlulukları bulunuyor.
Gecikmeli Bildirim Riski: Kartın kaybedildiğinin veya ATM'de kaldığının fark edilmesine rağmen bankaya zamanında bildirimde bulunulmaması, hukuki kusur değerlendirmesinde dikkate alınıyor.
Zarara Katlanma Zorunluluğu: Müşterinin bildirimde geciktiği süreçte üçüncü kişilerce gerçekleştirilen yetkisiz işlemler sonucunda, hesap sahibinin "ağır kusurlu" bulunması halinde uğranılan zararın tamamının bankadan tazmin edilmesi mümkün olmayabiliyor.
Teknik arızalar da bankanın sorumluluğu
Yargıtay 11. Hukuk Dairesi kararları uyarınca bankalar, ATM sistemlerinin güvenli ve kesintisiz çalışmasını sağlamak hususunda yüksek özen yükümlülüğüne sahiptir.
-
ATM’nin parayı hesaptan düşmesine rağmen mudiye teslim etmemesi,
-
Yatırılan parayı alıkoyması veya yazılımsal/donanımsal arızalar nedeniyle kayba yol açması,
durumlarında —müşterinin kasıtlı veya ağır kusurlu bir davranışı yoksa— meydana gelen maddi zarar banka tarafından karşılanmak zorundadır.
Kart kopyalama düzenekleri ve güvenlik zafiyeti
ATM’lere ilave edilen yasa dışı aparatlar (skimmer vb.) vasıtasıyla yapılan dolandırıcılıklarda bankaların güvenlik tedbirlerini alma yükümlülüğü esastır. Yapılan hukuki incelemelerde bankanın gerekli güvenlik altyapısını sağlayıp sağlamadığı kontrol edilmekte, zafiyet tespit edilmesi halinde oluşan zarar bankaca tazmin edilmektedir.
Anlaşmazlıklarda belirleyici unsur: Kamera ve dijital kayıtlar
ATM kaynaklı hukuki uyuşmazlıklarda temel delil niteliğini kamera görüntüleri (CCTV) ve elektronik işlem logları oluşturur. Mahkemeler; işlemin yapıldığı zaman dilimini, paranın fiziksel olarak verilip verilmediğini, kartın cihazda kalıp kalmadığını ve işlemi gerçekleştiren kişinin kimliğini bu dijital kayıtlar üzerinden tespit ederek kusur oranını belirler.
ATM kartı neden alıkoyar?
Cihazların kartı yutmasının arkasında güvenlik protokolleri veya teknik aksaklıklar yer alabilir:
-
Güvenlik / Kullanıcı Kaynaklı Nedeni: Şifrenin üst üste yanlış girilmesi, kartın işlem sonunda zamanında alınmaması, kart için kayıp/çalıntı ihbarının bulunması veya son kullanma tarihinin dolması.
-
Teknik / Dış Etken Kaynaklı Nedeni: Kart okuyucu arızaları, anlık güç/bağlantı kesintileri, sistem yazılım hataları veya dolandırıcılık amacıyla yerleştirilen fiziki engeller.
Kartı ATM'de kalan müşterilerin alması gereken önlemler
-
Derhal İletişime Geçin: Kartın alıkonulması durumunda vakit kaybetmeksizin mobil bankacılık uygulaması üzerinden kart geçici/kalıcı kapatılmalı veya müşteri hizmetleri aranarak iptal edilmelidir.
-
Olay Detaylarını Kaydedin: İşlemin yapıldığı ATM numarası/konumu, işlem saati ve yaşanan teknik aksaklık not edilmelidir.
-
Talebinizi Kayıtlara Geçirin: Banka ile yapılan tüm bildirim ve başvuruların referans/talep numarası saklanmalıdır. Bu kayıtlar, olası hukuki süreçlerde hak kaybı yaşanmasını engeller.