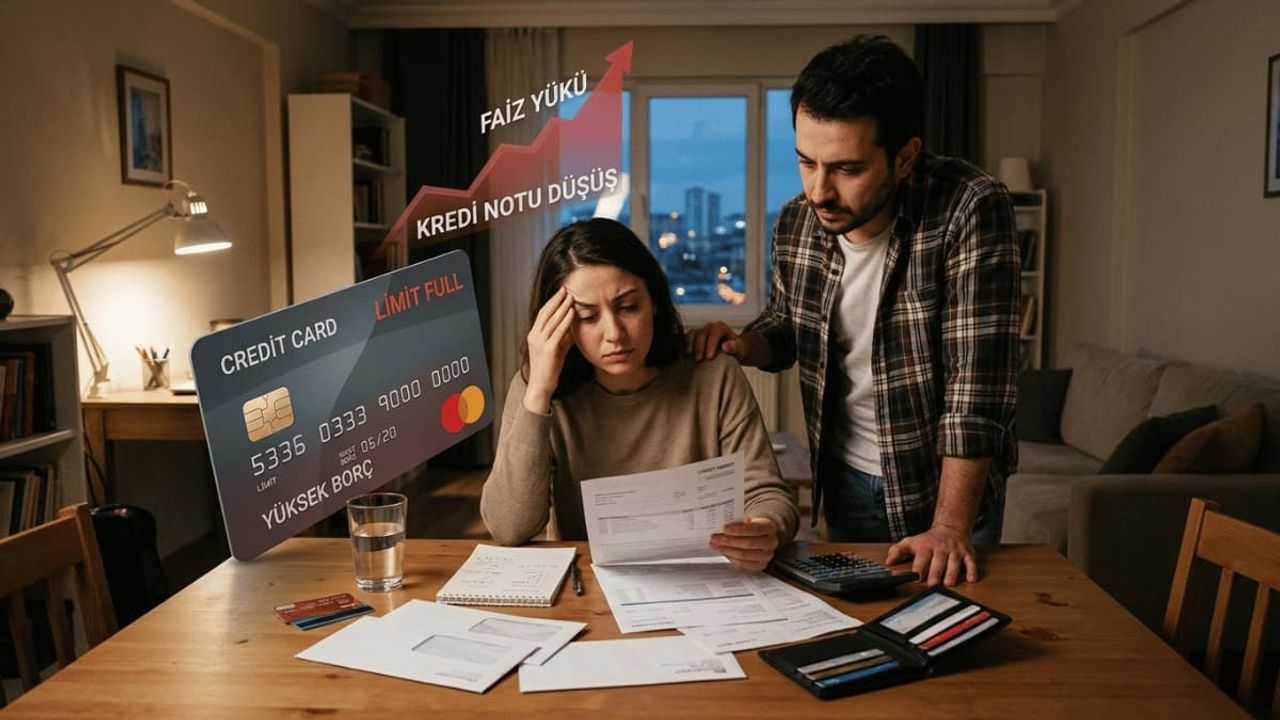
Kredi kartı limitini tamamen kullanmak, tüketicilere kısa vadede harcama kolaylığı sağlasa da uzun vadede borç yönetimini zorlaştırabiliyor. Yüksek limit kullanım oranı kredi notundan faiz yüküne, nakit ihtiyacından günlük harcamalara kadar pek çok alanda sorun yaratabiliyor.
Kredi kartları, günlük alışverişlerin yanı sıra beklenmedik nakit ihtiyaçlarında da tüketicilerin başvurduğu ödeme araçları arasında yer alıyor. Ancak kart limitinin sürekli tamamen kullanılması, finansal açıdan önemli riskleri beraberinde getiriyor.
Finansal değerlendirmelerde yalnızca borcun zamanında ödenip ödenmediği değil, mevcut kredi limitinin ne kadarının kullanıldığı da dikkate alınıyor. Bu nedenle kart borcunu düzenli ödeyen tüketiciler de limitlerini sürekli son seviyeye kadar kullanmaları halinde kredi notu açısından olumsuz etkilerle karşılaşabiliyor.
Kredi notu olumsuz etkilenebilir
Kredi kartı limitinin tamamına yakınını kullanmak, tüketicinin toplam kredi limitine kıyasla yüksek borç taşıdığı anlamına geliyor. Bu durumun sürekli hale gelmesi, kredi değerlendirmelerinde risk unsuru olarak görülebiliyor.
Ödemelerin düzenli yapılması önemli olsa da yüksek limit kullanım oranı kredi notunu etkileyebilen faktörler arasında bulunuyor.
Asgari ödeme borç yükünü artırabiliyor
Kredi kartı borcunun yalnızca asgari tutarını ödemek, kalan borcun faiz yükü taşımaya devam etmesine neden oluyor. Faiz ve ilgili vergilerle birlikte borç zaman içinde büyüyebiliyor.
Ödenen tutarın önemli bölümünün faiz ve vergilere ayrılması, ana borcun azalmasını ve kullanılabilir limitin yeniden açılmasını da zorlaştırabiliyor.
Nakit avans imkanı kısıtlanabiliyor
Kart limitinin tamamen kullanılması, tüketicinin acil nakit ihtiyacında başvurabileceği seçenekleri azaltabiliyor. Kullanılabilir limit kalmaması nakit avans işlemlerini engelleyebilir. Ayrıca dönem borcunun ödenmemesi veya sürekli asgari ödeme yapılması gibi durumlarda bankalar tarafından nakit çekim ve limit artışı konusunda kısıtlamalar uygulanabiliyor.
Günlük harcamalar için hareket alanı daralıyor
Kredi kartında kullanılabilir limit kalmaması, tüketicinin zorunlu harcamalarını da nakit olarak karşılamasına yol açabiliyor. Bu durum, mevcut kart borcunun ödenmesini güçleştirerek gecikme faizi ve yasal takip riskini artırabiliyor.
Kredi kartı limitinin ne kadarı kullanılmalı?
Finans uzmanları, bütçe dengesinin korunması ve kredi sağlığının desteklenmesi için toplam kredi kartı limitinin yüzde 30 ila 40'ından fazlasının kullanılmamasını öneriyor.
Limitini tamamen dolduran tüketicilere ise zorunlu olmayan harcamalarını azaltmaları ve yüksek faizli borçları için daha uygun maliyetli yapılandırma seçeneklerini değerlendirmeleri tavsiye ediliyor.